Catégories
A la une Blockchain Transfert d'argent

Blockchains publiques – blockchains privées. Quelle différence ?

Les blockchains publiques sont aux blockchains privées ce que le réseau Internet est aux réseaux intranet. Alors que le réseau Internet est accessible à tout le monde, un réseau intranet ne le sera qu’à ceux qui le déploient. La différence fondamentale tient au mécanisme de consensus, qui permet de valider les transactions, et donc à l’immuabilité des données.

Ainsi, une blockchain publique, sans permission (permissionless blockchain) est ouverte à tous, sans restriction d’accès. Par nature totalement décentralisée, quiconque peut y effectuer des transactions, lire les transactions et tous ceux qui le souhaitent (et en ont les moyens) peuvent participer comme nœud de validation des transactions, et participer aux règles de fonctionnement du réseau et de la communauté. Cela signifie qu’aucune entité n’a le contrôle du réseau, ce qui garantit que les données ne peuvent pas être modifiées une fois enregistrées dans le registre public. Bitcoin, Ethereum ou en encore EOS sont les plus connues.

Bitcoin is an innovative payment network and a new kind of money. Ethereum is a global, open-source platform for decentralized applications. EOS is the leading open-source blockchain platform that enables transparency in transactions at the speed and scale needed to solve real-world challenges.

Une nuance intervient selon que les transactions d’une blockchain publique soient lisibles ou non par tous. Certaines blockchains publiques sont par nature axées sur l’anonymat de leurs utilisateurs. Monero ou encore ZCash sont deux blockchains publiques mais dont le contenu des transactions est anonymisé, de telle sorte que leur lisibilité sera privée.

Une blockchain privée, avec permission (permissioned blockchain) ou semi-privée, dite de consortium (semi-pemissioned blockchain), opère quant à elle un contrôle d’accès restreignant ceux qui peuvent rejoindre le réseau, devenir un nœud de validation et effectuer des transactions. Une blockchain privée désigne donc une base de données décentralisée, de nouvelle génération, dont l’utilisation se limite à certains membres identifiés. Alors que les blockchains privées sont totalement contrôlées par une entité centralisée, chacun des membres devant être accepté par ce seul acteur, les blockchains de consortium distribue le mécanisme de validation des transactions à travers chacun des acteurs du consortium. Chaque partenaire possèdera un nœud du réseau et les transactions seront validées selon le mécanisme choisis, par exemple sur la base d’une majorité acquise au sein de ces membres.

Les organisations centralisées préfèrent ainsi les blockchains privées ou de consortium, qui exploitent le caractère décentralisé du réseau mais pour leurs propres opérations internes afin d’échanger des informations entre eux de manière sécurisée.

Les blockchains privées ont ainsi une ou plusieurs entités qui contrôlent le réseau.

Une blockchain privée peut tout à fait rendre publique une partie des informations qu’elle contient, permettant ainsi à des tiers d’y lire des informations sans restriction d’accès. C’est notamment le cas des prototypes de blockchains privées déployées par le groupe de grande distribution Carrefour pour la traçabilité de certains produits alimentaires labélisés, auquel le consommateur accède avec un smartphone.

Une confusion fréquente consiste à penser que l’accès aux données d’une blockchain publique est public et que l’accès aux données d’une blockchain privée est restreint. Or, il n’en est rien.

Peut-être serait-il préférable de parler de blockchain ouverte et de blockchain fermée, comme l’explique Victor Gosselin de chez Ownest, une entreprise blockchain dont l’objet est de tracer les responsabilités sur une chaine logistique. « Parler de blockchain ouverte plutôt que de blockchain publique retranscrit davantage une réalité tangible où l’accès n’est pas conditionné par l’obtention d’une autorisation de la part d’un régulateur de la blockchain ». Il existerait donc des blockchains ouvertes, semi-ouvertes et fermées, même si, pour les puristes, seules les premières ont un réel intérêt et peuvent se revendiquer être de « véritables blockchains ».

Cependant, il ne s’agit pas pour autant d’opposer systématiquement les blockchains ouvertes ou publiques et les blockchains privées ou fermées. En effet, de nouvelles technologies émergent afin d’hybrider les deux types de blockchains, notamment pour parer aux problèmes de scalabilité des blockchains publiques comme Bitcoin ou Ethereum.

La technologie dite de « layer two », également appelée « hors chaîne » (off-chain) a pour objet d’augmenter les capacités de transaction d’une blockchain publique tout en conservant les avantages de la décentralisation d’un protocole distribué.

Le « Lightning Network » est une solution de Layer 2 fonctionnant sur le protocole Bitcoin. Il s’agit d’un protocole de paiement qui fonctionne au-dessus du protocole Bitcoin et qui permet d’accélérer les temps de transaction entre les nœuds. Le fonctionnement du Lightning Network consiste à ouvrir un canal de paiement sur une blockchain publique, alors appelée Layer 1, en l’occurrence Bitcoin pour le Lightning Network. Une fois ce canal de paiement ouvert sur la blockchain principale, les acteurs vont opérer entre eux autant de transactions que souhaitées. Ce canal de paiement peut rester ouvert quelques heures ou plusieurs mois. L’inscription dans la blockchain publique ne se fera qu’à la fermeture du canal de paiement, en inscrivant le solde final de la transaction entre les acteurs ayant ouvert ce canal de paiement.

Cet article est extrait du livre blanc « Blockchain et développement durable », à télécharger librement sur ce site.
Catégories
Blockchain Energie/Climat Transfert d'argent

Payer la recharge électrique de son véhicule en toute confiance

Gavin Newsom, gouverneur de l’État de Californie aux Etats-Unis depuis janvier 2019 a récemment signé un décret, sur le capot d’une Ford Mustang Mach-E, visant à proscrire la vente des nouveaux véhicules à moteur à essence et diesel d’ici à 2035.

Source : Cal Expo. DANIEL KIM DKIM@SACBEE.COM

La Californie rejoint une grosse dizaine de pays qui projettent d’arrêter les ventes de voitures à moteur à combustion interne : le Japon a planifié la fin de la vente de telles voitures en 2050, l’Irlande s’est fixée 2030 et souhaite même bannir certaines routes d’ici à 2045, la Norvège préfère instaurer une taxe prohibitive dès 2025, la France, quant à elle, vise la fin de la vente des voitures à essence et diesel d’ici à 2040. Le développement de la voiture électrique, s’il devient un marché vital pour les constructeurs automobiles, ne s’arrête pas seulement à la vente de véhicules. Le maillage du territoire d’un réseau de bornes de recharge est la première condition pour que le marché des véhicules électriques se développe. En France, le gouvernement a promis 100 000 bornes de recharge publiques d’ici 2022. A la fin du premier trimestre 2020, 29 600 bornes de recharges étaient déjà en service et ouvertes au public.

Se pose également la question de la confiance dans les infrastructures de recharge. Qui facture ? Comment ? Qui m’assure que je suis facturé exactement ce que je consomme comme électricité ?

Dans un environnement « sans confiance », c’est-à-dire regroupant tout à la fois de nombreux opérateurs et de nombreux utilisateurs, les blockchains fournissent une solution idéale pour assurer la sécurité des transactions et leur auditabilité.

Werenode est une entreprise française créé en 2018 qui propose une infrastructure logicielle basée sur la blockchain française Tezos, pour sécuriser et simplifier la connexion et la transaction aux bornes de recharge électrique. Il s’agit d’assurer une connexion entre le propriétaire de la borne, le Charging Point Operator (CPO), le Mobility Service Provider (MSP) qui fournit la prestation de recharge, et l’automobiliste, le Electric Vehicule user (EV). « Nous avons choisi Tezos pour notre solution de chaîne de distribution en raison de son efficacité énergétique, de sa traçabilité et de sa gouvernance distribuée » explique Dr. Benoit Maïsseu, fondateur de Werenode et General manager for Electric Vehicles de l’Alliance Renault, Nissan, et Mitsubishi. « En effet, grâce à l’algorithme de preuve d’enjeu, Tezos est la blockchain verte qui répond à nos besoins, loin de certaines autres blockchains fournissant des fonctionnalités de contrats intelligents comme Ethereum qui ont un coût énergétique très élevé d’environ 77kWh par transaction ».

Werenode a travaillé avec Edukera, l’équipe de développement informatique en charge d’Archetype, un langage de smart contract sur Tezos, et qui permet une vérification formelle (formal verification), une manière de fournir la preuve qu’un contrat intelligent fait uniquement ce pour quoi il a été conçu.

Un certain nombre d’informations sont consignées dans la blockchain Tezos par le biais de smart contrat :

Le premier contrat intelligent est le carnet d’adresses qui enregistre tous les points de charge (ou équipements d’alimentation des véhicules électriques – EVSE) qui rejoignent notre cadre ouvert. Parmi d’autres informations clés, ce carnet d’adresses sécurisera l’adresse publique Tezos du propriétaire de la borne de recharge (EVSE – Owner), l’URL de l’opérateur de la borne de recharge (ESVE – manager) et l’adresse de contrat intelligent de l’EVSE.
Le second contrat intelligent, en fait une famille de contrats intelligents, conservera toutes les données pratiques, techniques et du point de recharge. Ces données comprennent sa localisation, les services fournis avec leurs prix et leurs caractéristiques techniques.
Enfin, nous enregistrerons toutes les transactions du cadre grâce à un token dédié, Werecoin – FA1.2, conforme à certaines fonctionnalités supplémentaires limitées.
Source : Werenode.com

L’automobiliste client de Werenode pourra payer la recharge électrique de son véhicule par Visa, MasterCard, virement bancaire ou jetons Werecoin, le token basé sur Tezos. De plus, le réseau Werenode est ouvert et « si vous disposez d’une borne de recharge accessible avec une prise connectée, il vous suffit d’enregistrer votre équipement de recharge de véhicule électrique sur l’application Werenode. Vous indiquez la disponibilité de la place de parking avec la fonction de chargement, vous vérifiez la connexion internet de la prise et vous êtes prêt à aider les autres conducteurs de véhicule électrique et à gagner de l’argent dans le processus ».

Sources :

  • « Bannir les véhicules à combustion interne », IREC, lautjournal.info, 28 novembre 2018. Lien.
  • « Combien de bornes de recharge y a-t-il en France pour les voitures électriques ? », Yann Lethuillier, frandroid.com, 1er mai 2020. Lien.
  • « Governor Newsom Announces California Will Phase Out Gasoline-Powered Cars & Drastically Reduce Demand for Fossil Fuel in California’s Fight Against Climate Change », Office of governor, September 23, 2020. Lien.
  • «Werenode uses Tezos to create a sharing network for electrical vehicle charging points », Allen Walters, publish0x.com, October 10th, 2020. Lien.
Catégories
Blockchain Transfert d'argent

Blockchain & monnaie communautaire : l’exemple de Grassroots Economics

Grassroots Economics est une fondation à but non lucratif qui développe et met en œuvre des programmes de monnaies communautaires dans les quartiers défavorisés des grandes villes d’Afrique de l’Est et Centrale, et notamment au Kenya.

En 2010, Grassroots Economics a lancé son premier programme de monnaie communautaire dans les quartiers défavorisés de Mombasa et de Nairobi au Kenya, avant de s’étendre à quatre autres communautés locales. Cinq monnaies locales circulent en 2015 et sont alors réunies sous un parapluie commun appelé Sarafu Credit[1].

Ces différents monnaies complémentaires permettent, lorsqu’il n’y a plus de circulation de monnaie nationale, le shilling kenyan, de continuer à satisfaire localement les besoins essentiels, tels que l’accès à la nourriture et le paiement des frais de scolarité.

Jusque récemment, ces monnaies prenaient la forme de billets en papier, circulant à côté de la monnaie nationale, le shilling kenyan.

Les monnaies communautaires créent ainsi un moyen d’échange stable lié au développement local et contourne ainsi l’instabilité économique et la rareté de l’argent liquide, tout particulièrement lors de crises, telle que celle provoquée par la Covid 19 en mars 2020.

En juin 2018, Grassroots Economics a fait évoluer son système de monnaie papier vers une blockchain en utilisant le protocole et le réseau Bancor[2].

Bancor est un service basé sur la blockchain Ethereum permettant l’échange décentralisé de jeton (appelés DEX, pour Decentralized Exchange) reposant sur des smart contracts et des « Atomic Swap ».

Un Atomic Swap permet à deux personnes qui ne se connaissent pas d’échanger des jetons sans intermédiaire et sans avoir besoin de se faire confiance. Si l’un d’eux ne respecte pas son engagement et n’envoie pas les jetons, alors l’autre personne sera remboursée de son envoi grâce à une protection inscrite dans un smart contract.

L’intérêt du réseau Bancor est d’apporter de la liquidité à des jetons dont l’offre et la demande sont faibles.

Si les bitcoin ou les Ether n’ont pas de problème de liquidité, parce que de très nombreux acheteurs et vendeurs se rencontrent sur des plateformes d’échange, ce n’est pas le cas de milliers de jetons dont l’efficacité locale peut être très forte pour le petit nombre d’utilisateurs mais dont les échanges à l’échelle mondiale sont extrêmement faibles. Le protocole Bancor permet ainsi de convertir des jetons entre eux plutôt que devoir les échanger sur une plateforme traditionnelle d’échange de jetons. En juin 2017, Bancor a réalisé une ICO leur permettant de lever l’équivalent de 153 millions de dollars en seulement quelques heures.

D’un point de vue financier, le réseau Bancor et son fonctionnement via Atomic Swap pourrait être comparé au rôle des banques centrales qui détiennent des réserves de devises. Exception faite que les échanges de jetons se réalisent de pair-à-pair, sont sécurisés et ne passent par aucun intermédiaire, pas même une plateforme d’échange.

Bernard Lietaer, disparu le 4 février 2019, était un économiste et universitaire belge, professeur à l’université de Berkeley et cofondateur de l’Euro. Spécialiste des questions monétaires internationales, il fut l’un des plus grands promoteurs des monnaies complémentaires comme outil de résilience économique et territoriale. Soutien de la première heure du réseau Bancor, il le définissait ainsi : « l’idée principale est de permettre aux utilisateurs d’émettre des devises complémentaires à la condition que le jeton émis détienne une ou plusieurs réserves, telles que des devises numériques ou conventionnelles, ainsi que d’autres actifs. Cela permettra à toute devise utilisant ce protocole d’être échangée contre toute autre devise faisant partie du « panier de réserve« , sans avoir besoin d’une contrepartie pour le faire[3] ».

Pour une fondation à but non lucratif comme Grassroots Economics, l’intérêt d’utiliser le réseau Bancor est ainsi de pouvoir offrir une bien meilleure liquidité aux monnaies communautaires créées localement, en permettant à leur détenteur non seulement de les utiliser à l’échelle locale, mais également de les convertir dans n’importe quel autre cryptodevises, bitcoin, Ether ou autre jeton ainsi qu’en monnaie fiduciaire.

[1] Sarafu veut dire « monnaie » swahili.

[2] En référence à « Bancor », mot proposé par l’économiste Keynes, et refusé par les Etats-Unis, pour décrire une monnaie servant d’étalon monétaire international lors de la conférence de Bretton Woods en 1944.

[3] « Bernard Lietaer, un guerrier de la justice financière qui s’est battu pour la liberté de la monnaie », Supportivy.com, 7 février 2019.


Cet article est extrait du livre blanc « Blockchain et développement durable », à télécharger librement sur ce site.

Catégories
Blockchain

Les blockchains pour effectuer un transfert d’actifs

Les usages des bases de données distribuées de type blockchain 

Il n’aura fallu que quelques années pour que de nombreuses entreprises s’emparent de cette invention et appliquent à divers domaines, outre la banque, ce que le Bitcoin réinvente pour la monnaie : passer d’un fonctionnement centralisé à une organisation décentralisée. Chacune de ces entreprises déploie des services basés sur un registre distribué dont la promesse, à l’instar de la cryptomonnaie, repose sur l’élimination des tiers de confiance historiques (notaire, administration, société de gestion de droit d’auteur…). L’utopie dont est porteur ce modèle de base de données peut s’étendre à tous les domaines nécessitant un organe central ou un tiers de confiance, mais également à toute activité pour laquelle des échanges entre de multiples acteurs induisent de nombreux contrôles, des problèmes de logistique, de lourdeur administrative et parfois de corruption.

Comme aux débuts de l’automobile, lorsque la France comptait 155 constructeurs en 1914, de nombreuses expérimentations en cours dans le monde témoignent de cet engouement pour les blockchains, dont l’intérêt et l’utilité des services proposés sont parfois relatifs.

Selon le site blockchainfrance.net, les applications se classent en trois catégories :

  • le transfert d’actifs, comme des monnaies électroniques, des titres, des actions ou des obligations ;
  • la tenue d’un registre, garantissant son intégrité comme l’établissement d’un cadastre ou la certification de diplômes ;
  • l’exécution automatique de programmes autonomes, appelés smart contracts.

Transfert d’actifs

Rappelons que l’article de Satoshi Nakamoto a été publié en pleine débâcle financière, deux ans après la crise des subprimes aux États-Unis et au moment où, en septembre 2008, plusieurs établissements financiers américains entraient en cessation de paiement.

C’est dans ce contexte que le Bitcoin a été conçu comme un système permettant le transfert d’actifs à travers une monnaie électronique entièrement décentralisée dont les transactions sont validées et sécurisées par les utilisateurs eux-mêmes. D’abord confidentiel, il faudra attendre 2013 pour que la spéculation donne un coup de projecteur au Bitcoin, dont le cours, passé de 100 à 1 000dollars en quelques semaines, attire les foudres et les critiques des professionnels de la banque et des experts de la finance qui furent, et sont encore nombreux, à prédire sa mort imminente. Au-delà de l’aspect sulfureux du Bitcoin souvent associé au darknet, force est de constater que le transfert d’actif sans passer par un organe central trouve des applications de bon sens.

Le marché du transfert d’argent en est un bon exemple. Selon la Banque mondiale, ce marché va représenter 636 milliards de dollars en 2017. Les opérateurs de transfert, comme Western Union, prennent quelque 10 % de commission sur chaque transaction, et encore plus lorsque les transferts concernent l’Afrique, qui perd ainsi, selon l’ONG Overseas Development Institute, près de deux milliards de dollars par an. Le transfert d’argent entre particuliers via une blockchain ferait disparaître les commissions exorbitantes de ces intermédiaires. Par exemple, la fondation Stellar, organisme sans but lucratif créé en 2014 par Jed McCaled, a pour but de développer un réseau de paiement transfrontalier à faible frais, accessible à tous et rapide. La cryptomonnaie émise par Stellar, appelée Lumen, est directement convertie en monnaie fiduciaire locale par des banques partenaires, la compensation ainsi que le règlement des transactions transitant par un réseau unique opéré par IBM. Alors qu’un transfert d’argent, assujetti à une commission calculée en pourcentage, passe par de nombreux intermédiaires et prend aujourd’hui plusieurs jours, une transaction entre particuliers via cette blockchain ne coûte que quelques centimes et est validée en quelques minutes. La plate-forme est actuellement limitée aux paiements transfrontaliers en livres britanniques et en dollars fidjiens, mais devrait à l’avenir concerner sept autres devises d’États du Pacifique Sud, notamment le dollar australien, le dollar néo-zélandais et le pa’anga des Tonga.

Les transactions sont validées et sécurisées par les utilisateurs eux-mêmes

Le transfert d’actifs ne concerne pas uniquement les particuliers. Depuis l’automne 2015, les banques et les institutions financières considèrent les blockchains comme une opportunité pour économiser d’importants frais liés au transfert d’argent. R3 est à la fois une start-up américaine créée en septembre 2015 et un consortium regroupant neuf banques à son lancement, parmi lesquelles Barclays, Crédit Suisse, Goldman Sachs, JP Morgan (qui a depuis quitté le consortium) ou encore la Royal Bank of Scotland. Rejointes sans plus attendre par d’autres institutions financières dont la Société Générale, BNP Paribas ou encore Natixis, ce sont aujourd’hui quelque 80 établissements financiers du monde entier qui mènent de concert des travaux portant sur les blockchains. Il s’agit, non plus de blockchains publiques et ouvertes à tous, mais de blockchains privées, où les nœuds du réseau sont prédéterminés. Si la perspective de réduction des coûts pour le secteur bancaire, jusqu’à 20 milliards de dollars par an, a fait rêver plus d’un directeur d’institution financière, des tensions liées à la gouvernance, la concurrence entre les acteurs et l’absence de résultat immédiatement opérationnel ont déjà provoqué le départ de certains. D’autres initiatives existent, par exemple celle d’UBS, Deutsche Bank, BNY Mellon et Santander, qui souhaitent lancer l’Utility Settlement Coin en 2018, dont le fonctionnement s’inspirerait de la blockchain Bitcoin. Mais « il s’agit plutôt d’une nouvelle architecture IT permettant de faire de la compensation et du règlement plus rapidement », explique Gonzague Grandval, cofondateur de Paymium
.

Catégories
Blockchain

Les blockchains pour tenir un registre distribué

Il n’aura fallu que quelques années pour que de nombreuses entreprises s’emparent de cette invention qu’est la blockchain et appliquent à divers domaines, outre la banque, ce que le Bitcoin réinvente pour la monnaie : passer d’un fonctionnement centralisé à une organisation décentralisée. Chacune de ces entreprises déploie des services basés sur un registre distribué dont la promesse, à l’instar de la cryptomonnaie, repose sur l’élimination des tiers de confiance historiques (notaire, administration, société de gestion de droit d’auteur…). L’utopie dont est porteur ce modèle de base de données peut s’étendre à tous les domaines nécessitant un organe central ou un tiers de confiance, mais également à toute activité pour laquelle des échanges entre de multiples acteurs induisent de nombreux contrôles, des problèmes de logistique, de lourdeur administrative et parfois de corruption.

Comme aux débuts de l’automobile, lorsque la France comptait 155 constructeurs en 1914, de nombreuses expérimentations en cours dans le monde témoignent de cet engouement pour les blockchains, dont l’intérêt et l’utilité des services proposés sont parfois relatifs. Selon le site blockchainfrance.net, les applications se classent en trois catégories :

  • le transfert d’actifs, comme des monnaies électroniques, des titres, des actions ou des obligations ;
  • la tenue d’un registre, garantissant son intégrité comme l’établissement d’un cadastre ou la certification de diplômes ;
  • l’exécution automatique de programmes autonomes, appelés smart contracts.

La tenue d’un registre

Les bases de données distribuées de type blockchain trouvent également, comme domaine de prédilection, la tenue d’un registre infalsifiable et transparent, par exemple, pour l’établissement d’un cadastre ou pour la certification des diplômes.

Au Honduras, le gouvernement a inscrit dans une blockchain publique l’intégralité des titres fonciers du territoire afin d’éviter l’appropriation unilatérale des terres par certains, et garantir aux yeux de tous que le cadastre ne soit pas modifié ou altéré. Au Ghana, une initiative similaire, menée par l’ONG Bitland, permet d’enregistrer les actes fonciers associés à des coordonnées GPS qui, une fois inscrits dans une blockchain appelée Bitshare, sont immuables sans un transfert de propriété en bonne et due forme. Depuis 2016 en Géorgie, l’initiative est directement portée par le gouvernement, avec le concours de l’entreprise Bitfury. Loin d’« uberiser » les notaires, ces initiatives prennent forme dans des pays où l’absence de cadastre et de services notariés, ainsi qu’un haut niveau de corruption, incitent des start-up à proposer ce genre de services ou les États eux-mêmes à mettre en place un cadastre inviolable.

Régulièrement dénoncée par les écoles et par les entreprises, la fraude au diplôme serait un fléau en constante progression. Pour ne citer qu’un seul cas tristement célèbre, Gilles Bernheim, grand rabbin de France, a reconnu avoir menti sur son CV, en 2015, en usurpant le titre d’agrégé de philosophie, mentionné dans toutes ses biographies. Des entreprises, comme Verifdiploma fondée en 2000, se sont lancées sur ce créneau d’authentification des diplômes et autres certificats d’un candidat. Une des solutions mises en œuvre par l’ESILV (École supérieure d’ingénieurs Léonard de Vinci) en partenariat avec la société Paymium en France, ou par l’École d’ingénieurs Holberton à San Francisco, aux États-Unis, avec la société Bitproof, a été d’enregistrer la signature de chaque diplôme dans la blockchain Bitcoin et de tenir ainsi à jour le registre de leurs diplômés.

Il est, à la fois, extrêmement difficile de falsifier un tel registre, qui horodate par ordre chronologique l’ensemble des diplômes émis par l’école et très simple pour une entreprise de vérifier dans ce même registre si un candidat est bel et bien diplômé de ladite école. En France, le ministère de l’éducation nationale et le rectorat devraient s’emparer du sujet au plus vite afin de moderniser le Répertoire national des certifications professionnelles (RNCP), registre des diplômes reconnus par l’État, ce qui permettrait de les distinguer facilement de ceux qui ne le sont pas. Serait en même temps créée une blockchain publique dans laquelle les écoles et les universités inscriraient leurs diplômés, cette base de données pouvant être consultée par tous les employeurs de France ou de l’étranger.

Catégories
Blockchain

Les blockchains pour l’exécution automatique de programmes autonomes, appelés smart contracts

Il n’aura fallu que quelques années pour que de nombreuses entreprises s’emparent de cette invention qu’est la blockchain et appliquent à divers domaines, outre la banque, ce que le Bitcoin réinvente pour la monnaie : passer d’un fonctionnement centralisé à une organisation décentralisée.

Chacune de ces entreprises déploie des services basés sur un registre distribué dont la promesse, à l’instar de la cryptomonnaie, repose sur l’élimination des tiers de confiance historiques (notaire, administration, société de gestion de droit d’auteur…). L’utopie dont est porteur ce modèle de base de données peut s’étendre à tous les domaines nécessitant un organe central ou un tiers de confiance, mais également à toute activité pour laquelle des échanges entre de multiples acteurs induisent de nombreux contrôles, des problèmes de logistique, de lourdeur administrative et parfois de corruption.

Comme aux débuts de l’automobile, lorsque la France comptait 155 constructeurs en 1914, de nombreuses expérimentations en cours dans le monde témoignent de cet engouement pour les blockchains, dont l’intérêt et l’utilité des services proposés sont parfois relatifs. Selon le site blockchainfrance.net, les applications se classent en trois catégories :

  • le transfert d’actifs, comme des monnaies électroniques, des titres, des actions ou des obligations ;
  • la tenue d’un registre, garantissant son intégrité comme l’établissement d’un cadastre ou la certification de diplômes ;
  • l’exécution automatique de programmes autonomes, appelés smart contracts.

Les smart contracts

L’exécution automatique de programmes autonomes, appelés smart contracts, est l’un des domaines les plus prometteurs des bases de données distribuées de type blockchain. Il ne s’agit plus simplement de transfert d’actifs ou de la tenue d’un registre mais de rendre possible le développement d’organisations autonomes décentralisées. Dans chaque nœud du réseau Ethereum est installée une EVM (Ethereum Virtual Machine), dont l’objet est d’exécuter automatiquement les conditions et les termes de contrat, sans nécessiter d’intervention humaine, une fois lancés. Pour ne citer qu’un seul exemple, la mise en œuvre d’une organisation autonome décentralisée de transport entre particuliers permettrait à leurs utilisateurs – conducteurs et personnes souhaitant se déplacer – d’établir un contrat, sans passer par un tiers de confiance, et de garantir le paiement. De fait, à tous les services leaders du web, nouveaux intermédiaires des temps modernes, correspondent un ou plusieurs projets concurrents d’organisation autonome décentralisée. Ainsi, LaZooz ou Arcade City, services de transport entre particuliers, concurrenceraient Uber ou Blablacar. Storj rivaliserait dans les services de cloud computing avec DropBox. OpenBazaar deviendrait un site de petites annonces comme Craigslist. Slockit relie des objets physiques au réseau Ethereum afin d’interagir avec eux à travers des smart contracts : une serrure d’appartement connectée lui permettrait de concurrencer AirBnB.

En perfectionnant et en généralisant le modèle du protocole Bitcoin, on crée des « organisations autonomes décentralisées »  (DAO) ou encore des «ordinateurs-mondes ». Ce sont des programmes indestructibles fonctionnant sans que personne ne puisse en prendre le contrôle. Le code d’une telle DAO est ouvert et s’exécute en parallèle sur une multitude de machines (les nœuds d’un réseau P2P) qui se contrôlent les unes les autres. Sa mémoire est présente sur une blockchain. On ne peut l’arrêter, ni en changer le fonctionnement. Les DAO constituent une étape nouvelle dans la conception de logiciels sûrs au fonctionnement auditable par tous. Ce sont des instruments pour créer de la confiance… sans tiers de confiance. Ethereum est un tel ordinateur-monde et il permet d’en créer d’autres.
Jean-Paul Delahaye, Université Lille 1.

Au-delà « d’uberiser » à leur tour les nouveaux intermédiaires du web, la diversité des applications mises en œuvre à travers ces organisations autonomes décentralisées semble sans limite. Dans le domaine de la logistique et de la traçabilité par exemple, la start-up Everledger utilise une blockchain pour combattre la fraude dans l’industrie du diamant. Des start-up ont déjà mis en place un système de vote, inviolable et infalsifiable. En France, laprimaire.org, initiative citoyenne organisée en dehors de tout parti politique traditionnel, a utilisé la plate-forme Ethereum pour organiser le vote de son candidat à l’élection présidentielle 2017. Ainsi a peut-être été inventé l’un des futurs outils politiques au service de la démocratie.

Dans les domaines de la production d’énergie solaire, de l’assurance ou de la gestion des droits d’auteur, l’utilisation de smart contracts apporterait une transparence et une confiance, qui font parfois défaut, tout en inventant des services d’un genre inédit.

La production d’énergie solaire – Le Solarcoin est une monnaie électronique adossée à la production d’énergie solaire, créée par la Fondation SolarCoin en 2014. C’est un programme de récompense, à l’instar des miles des compagnies aériennes ou ferroviaires, qui vise à encourager la production d’énergie solaire photovoltaïque à travers le monde. Les détenteurs d’installations photovoltaïques peuvent être rémunérés en monnaie électronique sur la base d’un Solarcoin pour un mégawattheure produit. Cette monnaie peut ensuite être utilisée entre les partenaires du projet, comme le français ekWateur (prononcer équateur), premier fournisseur d’énergie français à accepter le paiement de sa consommation d’énergie en Solarcoins. L’utilisation d’une blockchain permet de certifier l’origine de la production d’énergie solaire. « Les panneaux photovoltaïques des participants sont munis de capteurs qui envoient dans la blockchain les informations sur les quantités d’électrons produites : quand, par quel panneau photovoltaïque de quel membre du réseau, et ce dernier reçoit les SolarCoins correspondants. Le tout est consultable par tous les participants. Il n’y a pas de serveur central ni d’autorité régulatrice, car dès lors qu’une personne intègre ce réseau, la blockchain se télécharge sur son ordinateur ». Autre partenaire de la Fondation SolarCoin, Lumo est une plate-forme d’épargne participative consacrée aux énergies renouvelables, dont l’objectif est de populariser les SolarCoins et d’en multiplier le nombre de détenteurs : « tous ceux qui auront participé au financement d’une centrale solaire recevront des SolarCoins », explique Alex Raguet, cofondateur de Lumo.

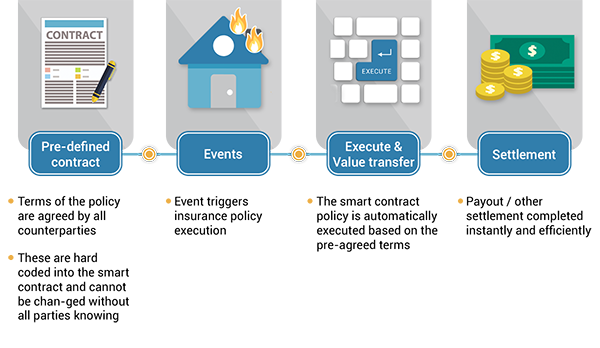
Les assurances – Les assureurs s’intéressent également aux smart contracts, notamment dans le domaine de l’assurance dite paramétrique ou indicielle. Encouragé par la Banque mondiale pour couvrir les agriculteurs des pays en voie de développement, ce type de contrats d’assurance intelligents, également disponible sur les marchés matures, consiste à enclencher une indemnisation dès lors qu’une anomalie météorologique est constatée. Par exemple, un agriculteur souscrit une assurance stipulant qu’une indemnisation sera versée après 30 jours de sécheresse. Lorsque l’événement se produit, l’agriculteur est automatiquement indemnisé, sans avoir à faire de déclaration auprès de son assureur.

Axa Assurances a récemment lancé une offre de smart contract sur la blockchain d’Ethereum, visant à indemniser les retards d’avion de plus de deux heures. La souscription de l’offre s’effectue en ligne quinze jours avant le départ. Le contrat est relié aux bases de données de Flightstats, recensant le trafic aérien mondial. Dès qu’un vol a deux heures de retard, l’indemnisation de l’assuré est déclenchée automatiquement, sans que l’assureur ait de déclaration de sinistre à traiter. Actuellement testée sur les vols transatlantiques directs entre l’aéroport Paris Charles-de-Gaulle et les États-Unis, l’offre a vocation à s’étendre au reste du monde dès 2018.

Les droits d’auteur – La gestion des droits d’auteur est un casse-tête pour l’industrie musicale, tout particulièrement aux États-Unis où les services de streaming rencontrent de plus en plus de succès. Le suédois Spotify, leader mondial, est fréquemment attaqué pour non-respect du versement des droits d’auteur. Au terme d’une longue bataille judiciaire aux États-Unis, l’entreprise a finalement dû reverser en mars 2016 plus de vingt millions de dollars à la National Music Publishers’Association (NMPA), selon laquelle plus de 25 % des écoutes sur Spotify étaient « sans licence ». En avril 2017, Spotify a annoncé avoir racheté la start-up Mediachain Labs, qui déploie une solution de smart contracts sur la blockchain d’Ethereum, afin de gérer finement les droits d’auteur attachés à un artiste. Le service rendrait transparente l’attribution d’une œuvre écoutée sur la plate-forme à tel ou tel artiste et déclencherait automatiquement le paiement des droits d’auteur.

Également en avril 2017, trois des plus importantes sociétés de gestion de droits d’auteur au monde, la Sacem (Société des auteurs compositeurs et éditeurs de musique), l’Ascap (American Society for Composers Authors and Publishers) et PRS for Music (Performing Right Society for Music) ont annoncé travailler ensemble à la mise en œuvre d’un prototype de « gestion partagée des informations relatives aux droits d’auteur ». Ce prototype s’appuie sur la blockchain open source du consortium privé Hyperledger, chapeauté par la Fondation Linux, qui réunit vingt-sept entreprises, notamment IBM, SAP, Fujitsu, GE, Hitachi et Huawei. Le prototype de gestion des droits d’auteur reposera sur le projet Hyperledger Fabric, auquel IBM a grandement contribué, et qui est un concurrent des smart contracts proposés par Ethereum. Cette blockchain privée permettra d’associer à chaque morceau une signature contenant les informations liées aux droits d’auteur et, à terme, de créer un « registre mondial des droits d’auteur ».

D’abord utilisée comme registre, la blockchain pourrait à terme être assortie de smart contracts utiles pour affecter très précisément les droits d’auteur à chaque œuvre. « Un artiste pourra demander une rémunération pour une diffusion de sa musique à la radio, ne pas en demander aux boîtes de nuit et demander un prix moins élevé aux particuliers. Il pourrait aussi ne pas faire payer des sites de streaming qui ont une approche éthique. Enfin, la blockchain et les smart contracts permettent de différencier la répartition des droits : 5 % à tel musicien, 2 % à tel autre » explique Clément Jeanneau, cofondateur de Blockchain France.